El mercado inmobiliario internacional está atravesando un periodo de cambios. Según las últimas estadísticas del Consejo General del Notariado, correspondientes al primer semestre de 2026, las compras de inmuebles por parte de extranjeros en España descendieron un 13 % interanual, hasta situarse en 62 327 transacciones. Sin embargo, el precio medio pagado aumentó un 9,4 %, alcanzando los 2 644 euros por metro cuadrado.
Esta tendencia reviste especial importancia para la Comunidad Valenciana, la Región de Murcia y la provincia de Almería, mercados en los que la presencia de compradores internacionales es significativa. Según el Consejo General del Notariado, la Comunidad Valenciana concentró el 40,3 % de las ventas realizadas por extranjeros no residentes durante el semestre, Andalucía el 25,3 % y Murcia el 7,8 %.
Además, los precios pagados por los compradores extranjeros aumentaron un 15,6 % en la Comunidad Valenciana y un 15,1 % en Murcia.
En este contexto, las agencias inmobiliarias y los promotores se enfrentan a un mercado en el que los compradores tradicionales, como los británicos, conviven con otros perfiles que están generando nuevas consultas, como los estadounidenses. Sus motivaciones, opciones de financiación y requisitos legales pueden variar considerablemente.
El comprador británico: la residencia sigue siendo una cuestión clave
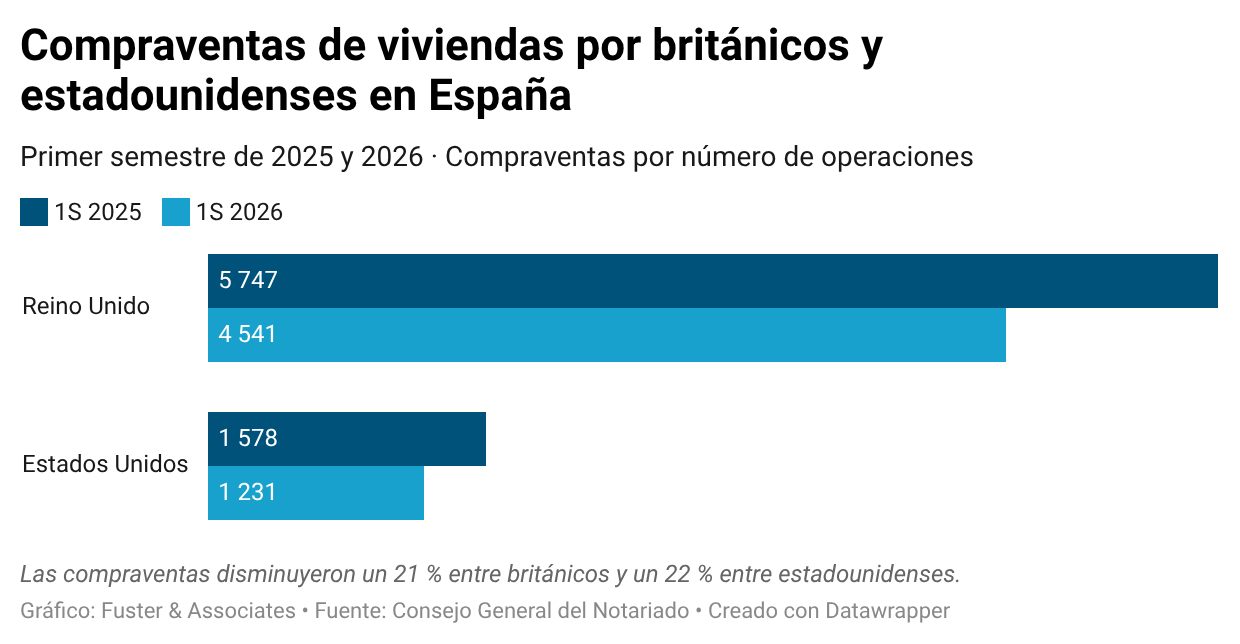
Los ciudadanos británicos siguen siendo uno de los principales grupos de compradores internacionales en España. Durante el primer semestre de 2026, formalizaron 4.541 compras de inmuebles, un 21 % menos que en el mismo periodo del año anterior, aunque siguieron siendo la segunda nacionalidad extranjera con mayor volumen de transacciones.
Sin embargo, desde el Brexit, la compra de una vivienda y la obtención de la autorización para residir en España se han convertido en cuestiones independientes.
Los ciudadanos británicos que no dispongan de un permiso de residencia o de un visado de larga duración suelen estar sujetos a un límite de estancia de 90 días dentro de cualquier periodo de 180 días en el Espacio Schengen.
Esta circunstancia puede influir en las decisiones de quienes deseen utilizar su vivienda durante periodos prolongados o trasladarse de forma permanente a España.
Para las agencias inmobiliarias, conocer desde el principio cómo pretende el comprador utilizar la vivienda les permite anticiparse a posibles necesidades en materia de inmigración. En función de las circunstancias personales del comprador, se pueden estudiar diferentes opciones de residencia, como el visado sin ánimo de lucro u otras autorizaciones previstas en la legislación española.
Planificar estos asuntos con antelación ayuda a evitar crear falsas expectativas respecto a los derechos que confiere la compra de una vivienda.
Compradores estadounidenses: precios elevados, pero menos transacciones
Un perfil que está despertando interés entre los profesionales del sector inmobiliario es el de los compradores estadounidenses.
En Fuster & Associates, recibimos con frecuencia consultas de ciudadanos estadounidenses interesados en adquirir una vivienda en España, una realidad del mercado que contrasta con las últimas cifras oficiales.
Según el Colegio Notarial, las ventas inmobiliarias por parte de ciudadanos estadounidenses cayeron un 22 % durante el primer semestre de 2026, hasta situarse en 1.231 transacciones. Entre los compradores estadounidenses no residentes, el descenso fue aún más acusado, del 30,4 %.
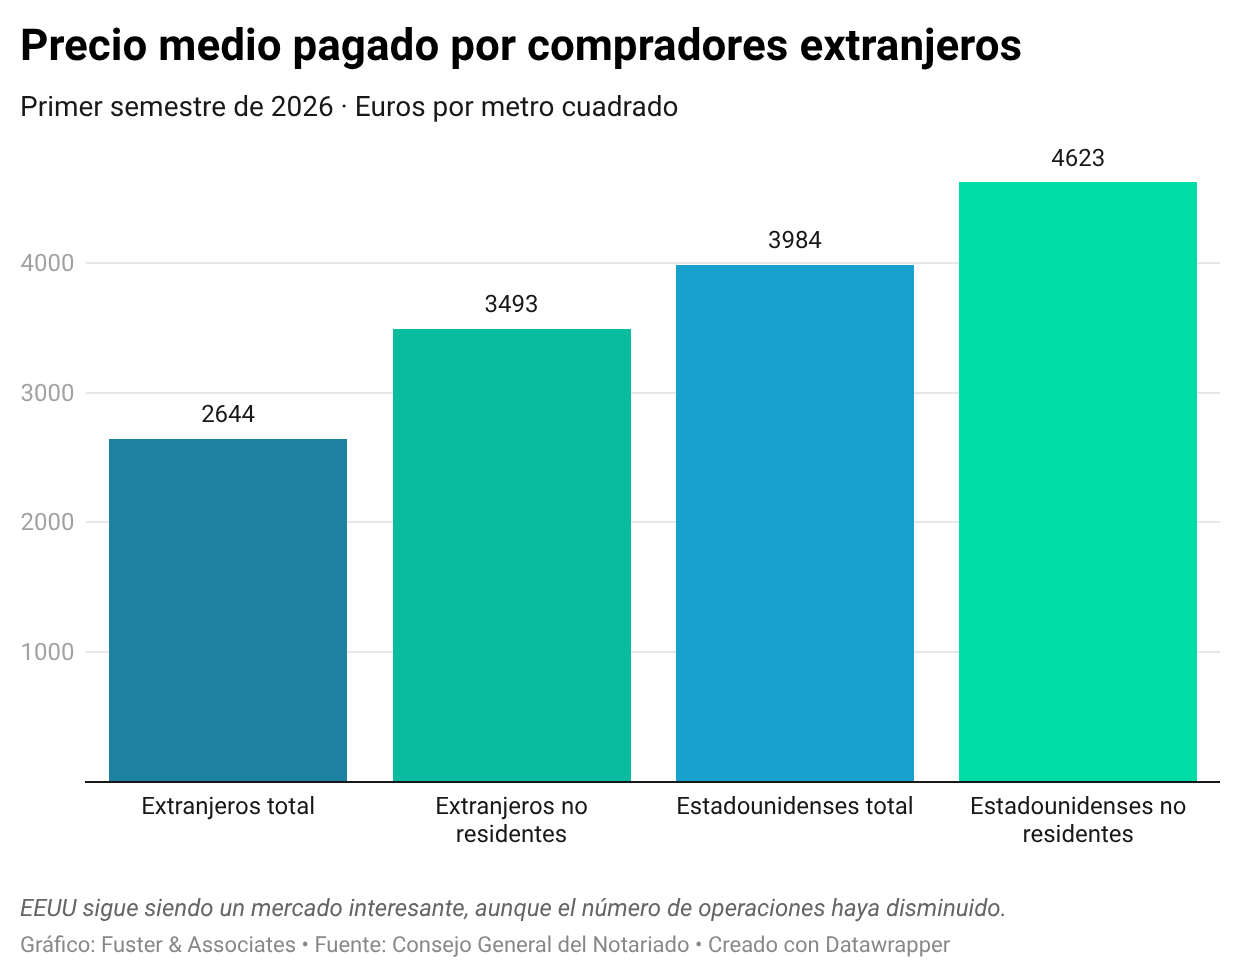
A pesar de este descenso, Estados Unidos encabezó la clasificación de nacionalidades por precio medio pagado, con 3.948 euros por metro cuadrado. En el caso de los estadounidenses no residentes, la cifra alcanzó los 4.623 euros por metro cuadrado.
Se trata, por tanto, de un mercado relativamente pequeño en términos de volumen, pero interesante para determinados segmentos inmobiliarios.
¿Por qué están disminuyendo las compras inmobiliarias en EE. UU.?
El descenso en el número de transacciones contrasta con el interés que los profesionales que trabajan en este mercado siguen observando. El informe de los notarios no identifica las causas de este descenso, aunque existen factores económicos que pueden ayudar a contextualizarlo.
Uno de ellos es la evolución del tipo de cambio entre el euro y el dólar. Según la Reserva Federal de EE. UU., el euro pasó de un tipo de cambio medio de 1,0356 dólares en enero de 2025 a 1,1744 dólares en enero de 2026. Esta diferencia, unida al aumento de los precios de la vivienda en España, incrementó el coste de la compra en dólares durante ese periodo.
A ello se suma la supresión, con efecto a partir de abril de 2025, de la posibilidad de solicitar nuevos permisos de residencia mediante la inversión inmobiliaria —conocida como la Golden Visa—, lo que modificó las opciones disponibles para determinados inversores no pertenecientes a la UE.
Los profesionales del sector inmobiliario que trabajan en Estados Unidos también transmiten otras preocupaciones que han detectado entre sus contactos: la cautela ante las próximas elecciones al Congreso de Estados Unidos y la imagen de España que transmiten algunos medios de comunicación.
Estas observaciones profesionales no permiten establecer un vínculo directo con el descenso de las ventas, pero sirven para recordar que las decisiones de inversión internacional no dependen únicamente del precio. La confianza en el destino, las expectativas personales y la estabilidad jurídica también pueden influir en la decisión de compra.
Por lo tanto, aunque las transacciones en las que participan compradores estadounidenses hayan disminuido, no se puede concluir que el interés por España haya desaparecido. Una posibilidad es que ciertos compradores estén posponiendo sus decisiones, una hipótesis que aún no pueden confirmar las estadísticas disponibles.
Hipotecas al 7 % en Estados Unidos: ¿una oportunidad para España?
A este panorama se suma una evolución económica reciente.
Según Freddie Mac, el tipo medio de las hipotecas a tipo fijo a 30 años en Estados Unidos alcanzó el 7,40 % en octubre de 2026 y, a fecha de 22 de octubre, se situaba en el 7,32 %, frente al 6,19 % registrado un año antes.
En España, los últimos datos publicados por el Instituto Nacional de Estadística sitúan el tipo de interés inicial medio de las hipotecas sobre viviendas inscritas en los registros de la propiedad en agosto de 2026 en el 3,08 %.
Aunque ambos indicadores corresponden a mercados, productos y perfiles de financiación distintos, revelan diferencias significativas en las condiciones hipotecarias.
¿Podría esta situación despertar un mayor interés por el mercado español? Es una posibilidad que merece la pena seguir de cerca, aunque todavía no hay datos que indiquen que el reciente aumento de los costes hipotecarios en EE. UU. esté provocando un incremento de las compras en España.
Además, no todos los compradores necesitan financiación. Algunos estadounidenses interesados en nuestro mercado disponen de fondos propios y pueden realizar sus compras sin necesidad de solicitar una hipoteca.
Para aquellos que sí necesitan financiación, las entidades financieras españolas pueden conceder préstamos hipotecarios a ciudadanos estadounidenses no residentes, siempre que superen la correspondiente evaluación de solvencia.
Las condiciones dependen de cada entidad y del perfil del solicitante. Por lo general, los compradores no residentes deben prever una entrada significativa, además de los impuestos y los gastos de formalización.
El banco puede solicitar información sobre los ingresos obtenidos en Estados Unidos, las obligaciones financieras existentes, las declaraciones de la renta y el patrimonio neto del comprador. También es necesario evaluar el riesgo de tipo de cambio cuando los ingresos se perciben en dólares y los pagos de la hipoteca deben realizarse en euros.
Para las agencias inmobiliarias y los promotores, comprender estos detalles les permite orientar mejor las transacciones desde el principio.
La compra al contado no exime de los requisitos de verificación bancaria
Para los compradores con liquidez suficiente para adquirir una vivienda sin financiación, existe otra cuestión que merece especial atención: acreditar el origen de los fondos.
La normativa española contra el blanqueo de capitales establece requisitos de identificación y verificación para determinados profesionales y entidades que intervienen en transacciones inmobiliarias.
Estos requisitos no se aplican exclusivamente a los compradores estadounidenses, pero cobran especial importancia cuando se transfieren grandes sumas a nivel internacional.
En función de las circunstancias y del nivel de riesgo de la transacción, pueden solicitarse documentos para verificar el origen de los fondos, tales como justificantes de ahorros, ingresos profesionales, venta de activos, herencias o dividendos.
Por lo tanto, disponer de los fondos necesarios para adquirir una vivienda no significa que la transacción pueda completarse de inmediato.
La falta de documentación o las verificaciones pendientes pueden retrasar la disponibilidad de los fondos y, en consecuencia, la formalización de la venta.
Para los agentes inmobiliarios y los promotores, resulta especialmente útil identificar estos requisitos desde el principio y coordinar la documentación con los asesores jurídicos y las entidades bancarias, evitando así problemas una vez fijada la fecha de la firma.
Comprar una vivienda sin desplazarse a España
Otro aspecto que facilita las transacciones inmobiliarias internacionales es la posibilidad de gestionar gran parte del proceso de compraventa a distancia.
Las reuniones con asesores jurídicos, la revisión de documentos, la comprobación del registro de la propiedad, la preparación de contratos y numerosos trámites administrativos pueden coordinarse de forma digital.
También es posible formalizar una venta a través de un representante debidamente autorizado mediante un poder notarial válido y suficiente.
Cuando el poder notarial se formaliza en Estados Unidos ante un notario local, debe cumplir los requisitos necesarios para ser válido en España, lo que incluye una apostilla y, en su caso, una traducción jurada.
Las transacciones financiadas mediante una hipoteca requieren una coordinación adicional, ya que la legislación española establece obligaciones específicas en materia de divulgación de información y asesoramiento notarial previo que también deben cumplirse cuando interviene un representante.
La tramitación a distancia no elimina las garantías jurídicas del procedimiento, pero permite al comprador llevar a cabo numerosas formalidades sin tener que desplazarse constantemente a España.
Para las agencias y promotoras que comercializan viviendas fuera de España, esta opción amplía su capacidad para atender a clientes internacionales y facilita la organización de las transacciones.
Comprender al comprador internacional: una ventaja competitiva
Las últimas estadísticas de la Asociación Notarial muestran que el mercado extranjero no evoluciona de manera uniforme. Las transacciones están disminuyendo, los precios siguen subiendo y las necesidades de los compradores varían en función de su nacionalidad, residencia y situación financiera.
Un ciudadano británico que desee jubilarse en España puede necesitar principalmente asesoramiento sobre las opciones de residencia y sus implicaciones fiscales. Un estadounidense que adquiera una propiedad desde Estados Unidos puede enfrentarse a cuestiones relacionadas con la financiación, el cambio de divisas, la documentación bancaria, la justificación del origen de los fondos o la representación mediante poderes notariales.
En ambos casos, comprender estos detalles específicos desde las primeras conversaciones nos permite proporcionar información más precisa y coordinar adecuadamente a los profesionales implicados.
Para las agencias inmobiliarias y los promotores, la diversificación hacia los mercados internacionales representa una oportunidad, pero requiere adaptar su enfoque al perfil de cada cliente.
David Fuster, director de Fuster & Associates
«
En un mercado con menos transacciones y con compradores cuyas necesidades son cada vez más diversas, el conocimiento de sus circunstancias jurídicas y económicas específicas puede convertirse en un factor diferenciador clave para el sector inmobiliario.
Director de Fuster & Associates
En Fuster & Associates, asesoramos a compradores internacionales, agentes inmobiliarios y promotores inmobiliarios en transacciones inmobiliarias en toda España, con oficinas en Valencia, Teulada, Finestrat, La Zenia, Murcia, Los Alcázares y San Juan de los Terreros, Almería.