Le marché immobilier international traverse une période de mutation. Selon les dernières statistiques du Conseil général des notaires, portant sur le premier semestre 2026, les achats immobiliers réalisés par des étrangers en Espagne ont reculé de 13 % en glissement annuel, pour s’établir à 62 327 transactions. Toutefois, le prix moyen payé a augmenté de 9,4 %, atteignant 2 644 euros par mètre carré.
Cette tendance est particulièrement marquée dans la Communauté valencienne, la région de Murcie et la province d’Almería, des marchés où la présence d’acheteurs internationaux est importante. Selon le Conseil des notaires, la Communauté valencienne a représenté 40,3 % des ventes réalisées par des étrangers non résidents au cours de ce semestre, l’Andalousie 25,3 % et Murcie 7,8 %.
Par ailleurs, les prix payés par les acheteurs étrangers ont augmenté de 15,6 % dans la Communauté valencienne et de 15,1 % à Murcie.
Dans ce contexte, les agences immobilières et les promoteurs sont confrontés à un marché où les acheteurs traditionnels, tels que les Britanniques, coexistent avec d’autres profils qui génèrent de nouvelles demandes, comme les Américains. Leurs motivations, leurs options de financement et leurs exigences juridiques peuvent varier considérablement.
L’acheteur britannique : la résidence reste un enjeu majeur
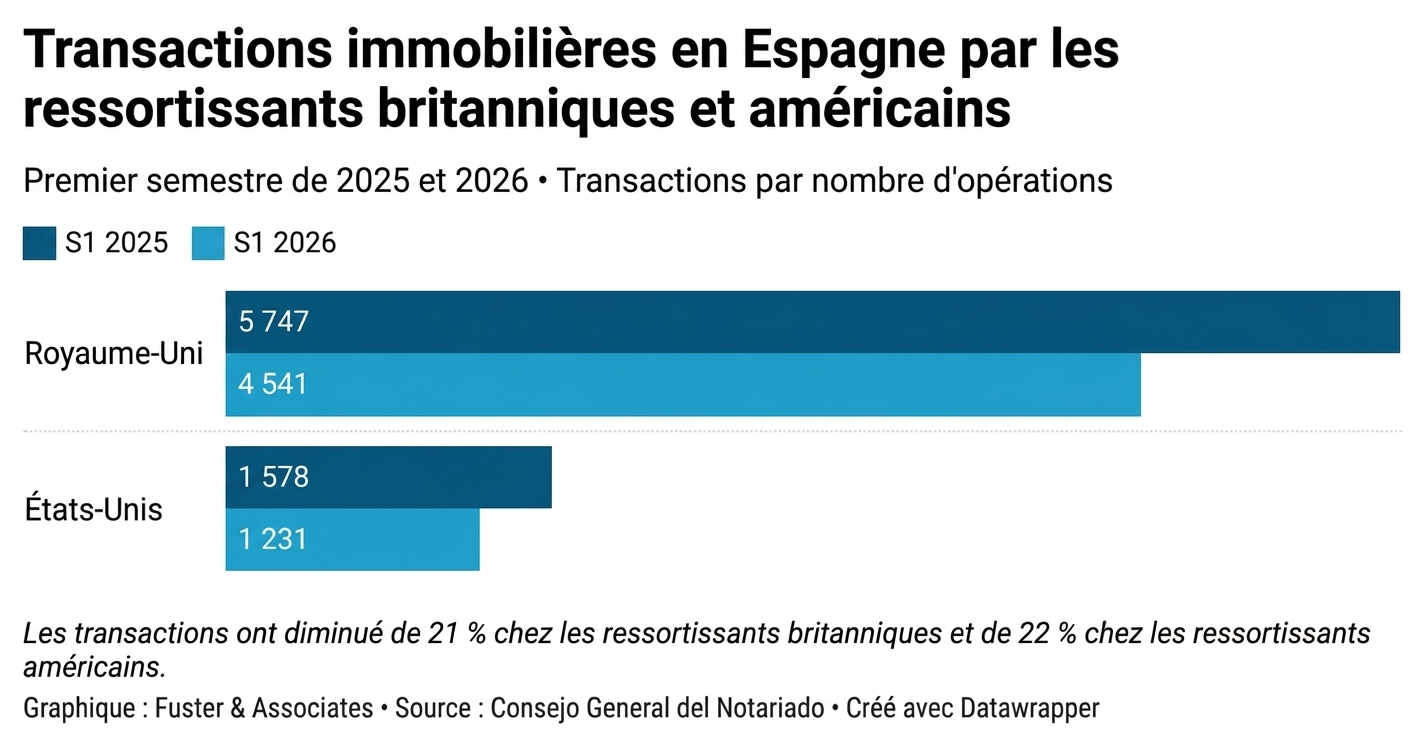
Les citoyens britanniques continuent de constituer l’un des principaux groupes d’acheteurs internationaux en Espagne. Au cours du premier semestre 2026, ils ont réalisé 4 541 achats immobiliers, soit 21 % de moins qu’au cours de la même période l’année précédente, bien qu’ils soient restés la deuxième nationalité étrangère en termes de volume de transactions.
Cependant, depuis le Brexit, l’achat d’un logement et l’obtention d’une autorisation de séjour en Espagne sont devenus deux questions distinctes.
Les ressortissants britanniques qui ne sont pas titulaires d’un titre de séjour ou d’un visa de longue durée sont généralement soumis à une limite de séjour de 90 jours sur une période de 180 jours dans l’espace Schengen.
Cette situation peut influencer les décisions de ceux qui souhaitent utiliser leur logement pendant de longues périodes ou s’installer définitivement en Espagne.
Pour les agences immobilières, savoir dès le départ comment l’acheteur compte utiliser le bien leur permet d’anticiper les besoins potentiels en matière d’immigration. En fonction de la situation personnelle de l’acheteur, différentes options de séjour peuvent être envisagées, telles que le visa non lucratif ou d’autres autorisations prévues par la législation espagnole.
Planifier ces questions à l’avance permet d’éviter de susciter de faux espoirs quant aux droits conférés par l’achat d’un bien immobilier.
Acheteurs américains : des prix élevés, mais moins de transactions
Les acheteurs américains constituent un profil qui suscite l’intérêt des professionnels de l’immobilier.
Chez Fuster & Associates, nous recevons fréquemment des demandes de renseignements de la part de citoyens américains souhaitant acquérir une résidence en Espagne — une réalité du marché qui contraste avec les derniers chiffres officiels.
Selon l’Association des notaires, les ventes immobilières réalisées par des citoyens américains ont chuté de 22 % au cours du premier semestre 2026, pour s’établir à 1 231 transactions. Parmi les acheteurs américains non résidents, la baisse a été encore plus marquée, atteignant 30,4 %.
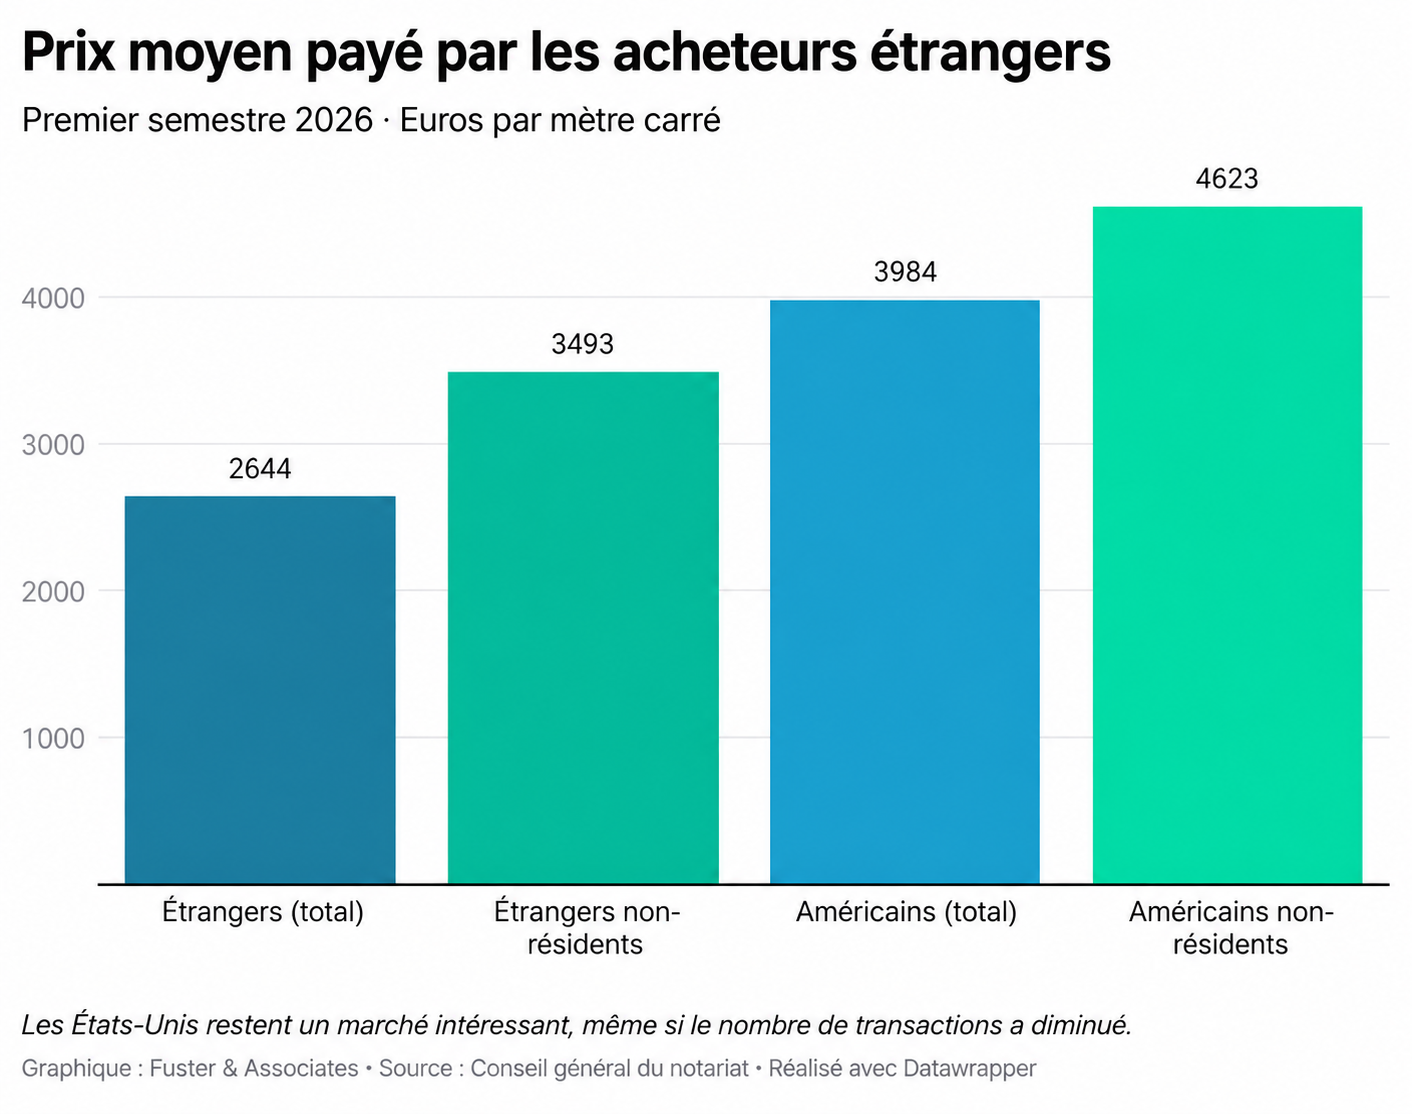
Malgré cette baisse, les États-Unis se sont classés en tête du classement des nationalités en termes de prix moyen payé, avec 3 948 euros par mètre carré. Pour les Américains non résidents, ce chiffre a atteint 4 623 euros par mètre carré.
Il s’agit donc d’un marché relativement modeste en termes de volume, mais intéressant pour certains segments immobiliers.
Pourquoi les achats immobiliers aux États-Unis sont-ils en baisse ?
La baisse du nombre de transactions contraste avec l’intérêt que les professionnels du secteur continuent d’observer. Le rapport des notaires n’identifie pas les causes de ce recul, bien que certains facteurs économiques puissent aider à le replacer dans son contexte.
L’un d’entre eux est l’évolution du taux de change entre l’euro et le dollar. Selon la Réserve fédérale américaine, l’euro est passé d’un taux de change moyen de 1,0356 $ en janvier 2025 à 1,1744 $ en janvier 2026. Cette différence, combinée à la hausse des prix de l’immobilier en Espagne, a entraîné une augmentation du coût d’achat en dollars au cours de cette période.
À cela s’ajoute la suppression, à compter d’avril 2025, de la possibilité de demander de nouveaux titres de séjour par le biais d’un investissement immobilier — connu sous le nom de « Golden Visa » —, ce qui a modifié les options offertes à certains investisseurs non ressortissants de l’UE.
Les professionnels de l’immobilier exerçant aux États-Unis font également part d’autres préoccupations qu’ils ont détectées parmi leurs contacts : une certaine prudence face aux prochaines élections législatives américaines et l’image de l’Espagne véhiculée par certains médias.
Ces observations professionnelles ne permettent pas d’établir un lien direct avec la baisse des ventes, mais elles rappellent que les décisions d’investissement international ne dépendent pas uniquement du prix. La confiance dans la destination, les attentes personnelles et la stabilité juridique peuvent également influencer la décision d’achat.
Par conséquent, même si les transactions impliquant des acheteurs américains ont diminué, on ne peut en conclure que l’intérêt pour l’Espagne a disparu. Il est possible que certains acheteurs reportent leurs décisions — une hypothèse qui ne peut pour l’instant être confirmée par les statistiques disponibles.
Prêts hypothécaires à 7 % aux États-Unis : une opportunité pour l’Espagne ?
À ce scénario s’ajoute une évolution économique récente.
Selon Freddie Mac, le taux moyen des prêts hypothécaires à taux fixe sur 30 ans aux États-Unis a atteint 7,40 % en octobre 2026 et s’établissait, au 22 octobre, à 7,32 %, contre 6,19 % un an plus tôt.
En Espagne, les dernières données publiées par l’Institut national de la statistique situent le taux d’intérêt initial moyen des prêts immobiliers enregistrés dans les registres fonciers en août 2026 à 3,08 %.
Bien que ces deux indicateurs correspondent à des marchés, des produits et des profils de financement différents, ils révèlent des différences significatives dans les conditions des prêts immobiliers.
Cette situation pourrait-elle susciter un intérêt accru pour le marché espagnol ? C’est une possibilité qu’il convient de suivre de près, même si aucune donnée ne permet encore d’affirmer que la récente hausse des coûts hypothécaires aux États-Unis entraîne une augmentation des achats en Espagne.
Par ailleurs, tous les acheteurs n’ont pas nécessairement besoin d’un financement. Certains Américains intéressés par notre marché disposent de leurs propres fonds et peuvent réaliser leurs achats sans contracter de prêt immobilier.
Pour ceux qui ont besoin d’un financement, les établissements financiers espagnols peuvent accorder des prêts hypothécaires à des citoyens américains non résidents, à condition qu’ils satisfassent à l’évaluation de solvabilité correspondante.
Les conditions dépendent de chaque établissement et du profil du demandeur. En général, les acheteurs non résidents doivent prévoir un apport personnel important, en plus des taxes et des frais de clôture.
La banque peut demander des informations concernant les revenus perçus aux États-Unis, les obligations financières existantes, les déclarations d’impôts et le patrimoine net de l’acheteur. Il est également nécessaire d’évaluer le risque de change lorsque les revenus sont perçus en dollars et que les mensualités hypothécaires doivent être payées en euros.
Pour les agences immobilières et les promoteurs, la compréhension de ces spécificités leur permet de mieux accompagner les transactions dès le début.
L’achat au comptant n’exonère pas des exigences de vérification bancaire
Pour les acheteurs disposant de liquidités suffisantes pour acquérir un logement sans recours au crédit, un autre aspect mérite une attention particulière : la justification de l’origine des fonds.
La réglementation espagnole en matière de lutte contre le blanchiment d’argent établit des exigences d’identification et de vérification pour certains professionnels et entités impliqués dans les transactions immobilières.
Ces exigences ne s’appliquent pas exclusivement aux acheteurs américains, mais elles revêtent une importance particulière lorsque des sommes importantes sont transférées à l’international.
En fonction des circonstances et du niveau de risque de la transaction, des documents peuvent être demandés pour vérifier l’origine des fonds, tels que des justificatifs d’épargne, de revenus professionnels, de cession d’actifs, d’héritages ou de dividendes.
Par conséquent, disposer des fonds nécessaires à l’achat d’un logement ne signifie pas que la transaction puisse être conclue immédiatement.
L’absence de documents ou des vérifications en cours peuvent retarder la mise à disposition des fonds et, par conséquent, la finalisation de la vente.
Pour les agents immobiliers et les promoteurs, il est particulièrement utile d’identifier ces exigences dès le départ et de coordonner la documentation avec les conseillers juridiques et les banques, évitant ainsi tout problème une fois la date de signature fixée.
Acheter un logement sans se rendre en Espagne
Un autre aspect qui facilite les transactions immobilières internationales est la possibilité de gérer à distance une grande partie du processus d’achat et de vente.
Les réunions avec les conseillers juridiques, l’examen des documents, la vérification du registre foncier, la préparation des contrats et de nombreuses démarches administratives peuvent être coordonnés par voie numérique.
Il est également possible de finaliser une vente par l’intermédiaire d’un mandataire dûment habilité, muni d’une procuration valide et suffisante.
Lorsque la procuration est signée aux États-Unis devant un notaire local, elle doit répondre aux exigences nécessaires pour être exécutoire en Espagne, notamment l’apostille et, le cas échéant, une traduction certifiée conforme.
Les transactions financées par un crédit immobilier nécessitent une coordination supplémentaire, car la législation espagnole impose des obligations spécifiques en matière de divulgation d’informations et de conseil notarial préalable, qui doivent également être respectées lorsqu’un mandataire intervient.
Le traitement à distance n’élimine pas les garanties juridiques de la procédure, mais il permet à l’acheteur d’accomplir de nombreuses formalités sans devoir se rendre constamment en Espagne.
Pour les agences et les promoteurs immobiliers commercialisant des biens en dehors de l’Espagne, cette option élargit leur capacité à servir une clientèle internationale et facilite l’organisation des transactions.
Comprendre l’acheteur international : un avantage concurrentiel
Les dernières statistiques de l’Association des notaires montrent que le marché étranger n’évolue pas de manière uniforme. Les transactions sont en baisse, les prix continuent d’augmenter et les besoins des acheteurs varient en fonction de leur nationalité, de leur lieu de résidence et de leur situation financière.
Un citoyen britannique souhaitant prendre sa retraite en Espagne peut avoir besoin avant tout de conseils sur les options de résidence et leurs implications fiscales. Un Américain achetant un bien immobilier depuis les États-Unis peut être confronté à des problèmes liés au financement, au change, à la documentation bancaire, à la justification de l’origine des fonds ou à la représentation par procuration.
Dans les deux cas, la compréhension de ces détails spécifiques dès les premiers échanges nous permet de fournir des informations plus précises et de coordonner correctement les professionnels impliqués.
Pour les agences immobilières et les promoteurs, la diversification vers les marchés internationaux représente une opportunité, mais elle nécessite d’adapter leur approche au profil de chaque client.
David Fuster, directeur de Fuster & Associates
«
Sur un marché où les transactions se font plus rares et où les acheteurs ont des besoins de plus en plus diversifiés, la connaissance de leur situation juridique et économique spécifique peut devenir un facteur clé de différenciation pour le secteur immobilier.
Directeur de Fuster & Associates
Chez Fuster & Associates, nous conseillons les acheteurs internationaux, les agents immobiliers et les promoteurs immobiliers dans le cadre de transactions immobilières dans toute l’Espagne. Nous disposons de bureaux à Valence, Teulada, Finestrat, La Zenia, Murcie, Los Alcázares et San Juan de los Terreros, à Almería.