Międzynarodowy rynek nieruchomości przechodzi okres zmian. Według najnowszych statystyk Ogólnej Rady Notariuszy, obejmujących pierwszą połowę 2026 r., liczba transakcji zakupu nieruchomości przez cudzoziemców w Hiszpanii spadła o 13% w ujęciu rok do roku, osiągając poziom 62 327 transakcji. Jednak średnia cena zakupu wzrosła o 9,4%, osiągając poziom 2 644 euro za metr kwadratowy.
Tendencja ta ma szczególne znaczenie dla Wspólnoty Walencji, regionu Murcji oraz prowincji Almerii – rynków, na których obecność nabywców zagranicznych jest znacząca. Według Rady Notarialnej na Wspólnotę Walencji przypadało 40,3% sprzedaży realizowanej przez cudzoziemców niebędących rezydentami w ciągu tego półrocza, na Andaluzję – 25,3%, a na Murcję – 7,8%.
Ponadto ceny płacone przez nabywców zagranicznych wzrosły o 15,6% we Wspólnocie Walencji oraz o 15,1% w Murcji.
W tym kontekście agencje nieruchomości i deweloperzy mają do czynienia z rynkiem, na którym tradycyjni nabywcy, tacy jak Brytyjczycy, współistnieją z innymi grupami generującymi nowe zapytania, na przykład Amerykanami. Ich motywacje, opcje finansowania oraz wymogi prawne mogą się znacznie różnić.
Brytyjski nabywca: prawo pobytu pozostaje kluczową kwestią
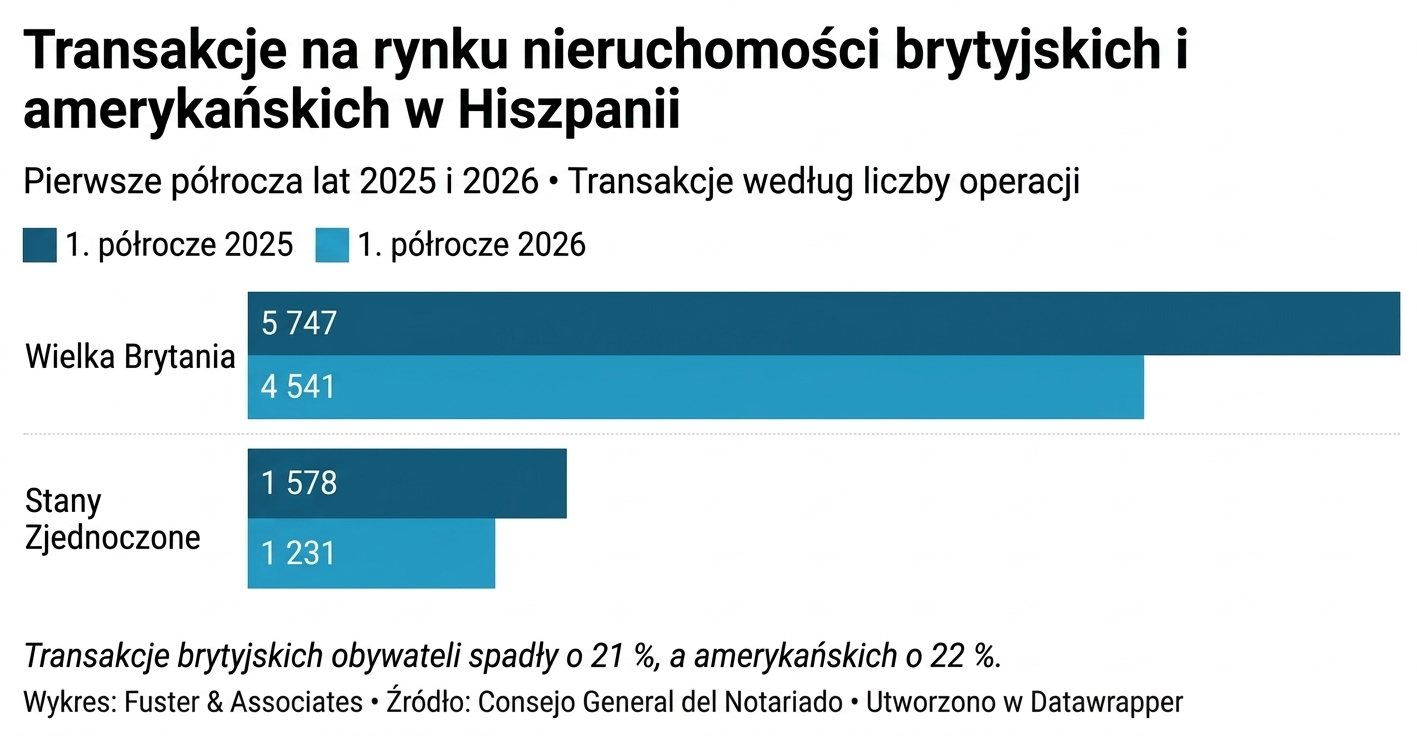
Obywatele brytyjscy nadal stanowią jedną z głównych grup międzynarodowych nabywców w Hiszpanii. W pierwszej połowie 2026 r. sfinalizowali oni 4 541 transakcji zakupu nieruchomości, co stanowi spadek o 21% w porównaniu z analogicznym okresem poprzedniego roku, choć pod względem wolumenu transakcji nadal zajmowali drugie miejsce wśród obcokrajowców.
Jednak od czasu brexitu zakup nieruchomości i uzyskanie zezwolenia na pobyt w Hiszpanii stały się odrębnymi kwestiami.
Obywatele brytyjscy, którzy nie posiadają zezwolenia na pobyt ani wizy długoterminowej, podlegają zasadniczo ograniczeniu pobytu do 90 dni w dowolnym okresie 180 dni na terenie strefy Schengen.
Okoliczność ta może wpływać na decyzje osób, które pragną korzystać z nieruchomości przez dłuższy czas lub przenieść się na stałe do Hiszpanii.
Dla agencji nieruchomości wiedza od samego początku o tym, w jaki sposób nabywca zamierza korzystać z nieruchomości, pozwala im przewidzieć potencjalne potrzeby imigracyjne. W zależności od osobistej sytuacji nabywcy można rozważyć różne opcje pobytu, takie jak wiza bez celu zarobkowego lub inne zezwolenia przewidziane w prawie hiszpańskim.
Wcześniejsze zaplanowanie tych kwestii pomaga uniknąć budowania fałszywych oczekiwań dotyczących praw wynikających z zakupu nieruchomości.
Nabywcy z USA: wysokie ceny, ale mniej transakcji
Jedną z grup, która budzi zainteresowanie wśród specjalistów z branży nieruchomości, są nabywcy z USA.
W Fuster & Associates otrzymujemy liczne zapytania od obywateli Stanów Zjednoczonych zainteresowanych zakupem nieruchomości w Hiszpanii — jest to rzeczywistość rynkowa, która kontrastuje z najnowszymi oficjalnymi danymi.
Według Stowarzyszenia Notarialnego liczba transakcji sprzedaży nieruchomości przez obywateli Stanów Zjednoczonych spadła w pierwszej połowie 2026 r. o 22%, do 1 231 transakcji. Wśród nabywców z USA niebędących rezydentami spadek ten był jeszcze większy i wyniósł 30,4%.
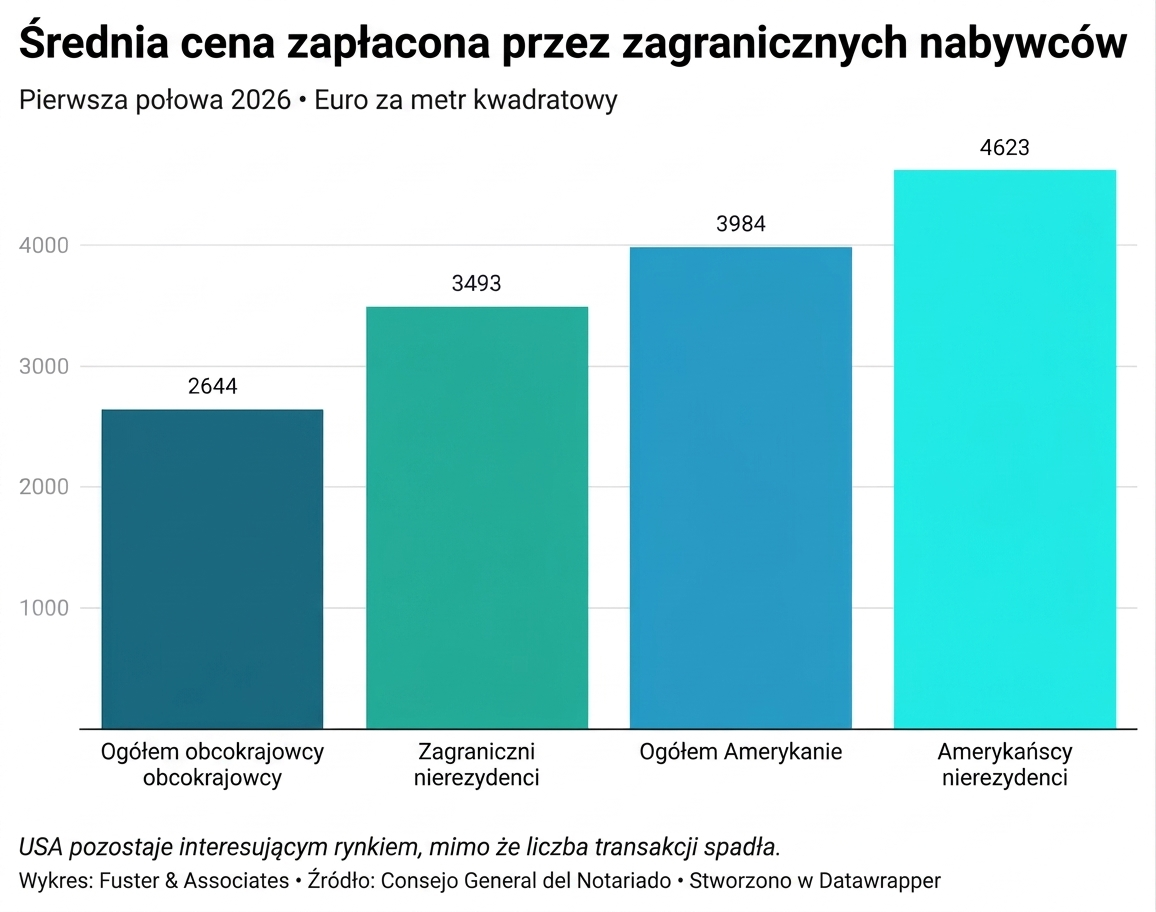
Pomimo tego spadku Stany Zjednoczone zajęły pierwsze miejsce w rankingu narodowości pod względem średniej ceny zakupu, wynoszącej 3 948 euro za metr kwadratowy. W przypadku Amerykanów niebędących rezydentami kwota ta wyniosła 4 623 euro za metr kwadratowy.
Jest to zatem rynek stosunkowo niewielki pod względem wielkości, ale interesujący dla niektórych segmentów rynku nieruchomości.
Dlaczego spada liczba transakcji na rynku nieruchomości w Stanach Zjednoczonych?
Spadek liczby transakcji kontrastuje z zainteresowaniem, jakie nadal obserwują specjaliści działający na tym rynku. Raport notariuszy nie wskazuje przyczyn tego spadku, choć istnieją czynniki ekonomiczne, które mogą pomóc w jego kontekstualizacji.
Jednym z nich jest zmiana kursu wymiany między euro a dolarem. Według Rezerwy Federalnej Stanów Zjednoczonych kurs euro wzrósł ze średniego poziomu 1,0356 USD w styczniu 2025 r. do 1,1744 USD w styczniu 2026 r. Różnica ta, w połączeniu z rosnącymi cenami nieruchomości w Hiszpanii, spowodowała wzrost kosztów zakupu wyrażonych w dolarach w tym okresie.
Do tego dochodzi zniesienie, ze skutkiem od kwietnia 2025 r., możliwości ubiegania się o nowe zezwolenia na pobyt poprzez inwestycje w nieruchomości – znane jako „Złota Wiza” – co zmieniło opcje dostępne dla niektórych inwestorów spoza UE.
Specjaliści z branży nieruchomości działający w Stanach Zjednoczonych przekazują również inne obawy, jakie dostrzegli wśród swoich kontaktów: ostrożność związaną ze zbliżającymi się wyborami do Kongresu Stanów Zjednoczonych oraz wizerunek Hiszpanii przedstawiany przez niektóre media.
Te profesjonalne obserwacje nie pozwalają na ustalenie bezpośredniego związku ze spadkiem sprzedaży, ale przypominają, że międzynarodowe decyzje inwestycyjne nie zależą wyłącznie od ceny. Zaufanie do danego miejsca, osobiste oczekiwania oraz stabilność prawna również mogą wpływać na decyzję o zakupie.
Dlatego też, mimo że liczba transakcji z udziałem nabywców z USA spadła, nie można stwierdzić, że zainteresowanie Hiszpanią zanikło. Jedną z możliwości jest to, że niektórzy nabywcy odkładają swoje decyzje na później – hipoteza ta nie może jednak zostać na razie potwierdzona przez dostępne dane statystyczne.
Kredyty hipoteczne o oprocentowaniu 7% w Stanach Zjednoczonych: szansa dla Hiszpanii?
Do tego scenariusza dochodzi najnowszy rozwój sytuacji gospodarczej.
Według Freddie Mac średnie oprocentowanie 30-letnich kredytów hipotecznych o stałym oprocentowaniu w Stanach Zjednoczonych osiągnęło w październiku 2026 r. poziom 7,40%, a na dzień 22 października wynosiło 7,32%, w porównaniu z 6,19% rok wcześniej.
W Hiszpanii najnowsze dane opublikowane przez Narodowy Instytut Statystyki wskazują, że średnie początkowe oprocentowanie kredytów hipotecznych zarejestrowanych w rejestrach nieruchomości w sierpniu 2026 r. wyniosło 3,08%.
Chociaż oba wskaźniki odnoszą się do różnych rynków, produktów i profili finansowania, ujawniają one znaczące różnice w warunkach kredytów hipotecznych.
Czy sytuacja ta może wzbudzić większe zainteresowanie rynkiem hiszpańskim? Jest to możliwość, którą warto obserwować, choć nadal brakuje danych wskazujących, że niedawny wzrost kosztów kredytów hipotecznych w Stanach Zjednoczonych prowadzi do wzrostu liczby transakcji zakupu nieruchomości w Hiszpanii.
Ponadto nie wszyscy nabywcy potrzebują finansowania. Niektórzy Amerykanie zainteresowani naszym rynkiem dysponują własnymi środkami i mogą dokonywać zakupów bez zaciągania kredytu hipotecznego.
Osobom, które potrzebują finansowania, hiszpańskie instytucje finansowe mogą udzielać kredytów hipotecznych obywatelom amerykańskim niebędącym rezydentami, pod warunkiem, że przejdą oni odpowiednią ocenę zdolności kredytowej.
Warunki zależą od danej instytucji oraz profilu wnioskodawcy. Zasadniczo nabywcy niebędący rezydentami muszą liczyć się ze znacznym wkładem własnym, a także z podatkami i kosztami zamknięcia transakcji.
Bank może zażądać informacji dotyczących dochodów uzyskanych w Stanach Zjednoczonych, istniejących zobowiązań finansowych, zeznań podatkowych oraz wartości netto majątku nabywcy. Konieczna jest również ocena ryzyka kursowego w sytuacji, gdy dochody są uzyskiwane w dolarach, a raty kredytu hipotecznego muszą być spłacane w euro.
Zrozumienie tych szczegółów pozwala agencjom nieruchomościowym i deweloperom lepiej kierować transakcjami od samego początku.
Zakup za gotówkę nie zwalnia z wymogów weryfikacyjnych banku
W przypadku nabywców dysponujących wystarczającą płynnością finansową, umożliwiającą zakup nieruchomości bez finansowania, istnieje jeszcze jedna kwestia wymagająca szczególnej uwagi: udowodnienie źródła pochodzenia środków.
Hiszpańskie przepisy dotyczące przeciwdziałania praniu pieniędzy określają wymogi w zakresie identyfikacji i weryfikacji dla niektórych specjalistów i podmiotów uczestniczących w transakcjach na rynku nieruchomości.
Wymogi te nie dotyczą wyłącznie nabywców z USA, jednak nabierają szczególnego znaczenia w przypadku międzynarodowych przelewów dużych kwot.
W zależności od okoliczności i poziomu ryzyka transakcji mogą być wymagane dokumenty potwierdzające źródło pochodzenia środków, takie jak dowody posiadania oszczędności, dochodów z działalności zawodowej, sprzedaży aktywów, spadków lub dywidend.
W związku z tym posiadanie środków niezbędnych do zakupu nieruchomości nie oznacza, że transakcja może zostać sfinalizowana natychmiast.
Brak dokumentacji lub trwające weryfikacje mogą opóźnić udostępnienie środków, a w konsekwencji sfinalizowanie sprzedaży.
Dla agentów nieruchomości i deweloperów szczególnie przydatne jest zidentyfikowanie tych wymagań już na samym początku oraz skoordynowanie dokumentacji z doradcami prawnymi i bankami, co pozwoli uniknąć problemów po ustaleniu terminu podpisania umowy.
Zakup nieruchomości bez konieczności podróży do Hiszpanii
Kolejnym aspektem ułatwiającym międzynarodowe transakcje na rynku nieruchomości jest możliwość zdalnego załatwienia znacznej części procesu kupna i sprzedaży.
Spotkania z doradcami prawnymi, przegląd dokumentów, weryfikacja wpisów w rejestrze nieruchomości, przygotowanie umów oraz liczne procedury administracyjne można koordynować drogą elektroniczną.
Możliwe jest również sfinalizowanie sprzedaży za pośrednictwem należycie upoważnionego przedstawiciela na podstawie ważnego i wystarczającego pełnomocnictwa.
Jeżeli pełnomocnictwo zostaje sporządzone w Stanach Zjednoczonych przed lokalnym notariuszem, musi ono spełniać niezbędne wymogi, aby było wykonalne w Hiszpanii, w tym posiadać apostille oraz, w stosownych przypadkach, uwierzytelnione tłumaczenie.
Transakcje finansowane kredytem hipotecznym wymagają dodatkowej koordynacji, ponieważ prawo hiszpańskie nakłada określone obowiązki dotyczące ujawniania informacji oraz uzyskania uprzedniej porady notarialnej, które muszą zostać spełnione również w przypadku udziału pełnomocnika.
Zdalna obsługa nie eliminuje zabezpieczeń prawnych procedury, ale pozwala nabywcy załatwić liczne formalności bez konieczności ciągłego podróżowania do Hiszpanii.
Dla agencji i deweloperów zajmujących się sprzedażą nieruchomości poza Hiszpanią opcja ta rozszerza możliwości obsługi klientów międzynarodowych oraz ułatwia organizację transakcji.
Zrozumienie międzynarodowego nabywcy: przewaga konkurencyjna
Najnowsze statystyki Stowarzyszenia Notarialnego wskazują, że rynek zagraniczny nie rozwija się jednolicie. Liczba transakcji spada, ceny nadal rosną, a potrzeby nabywców różnią się w zależności od ich narodowości, miejsca zamieszkania i sytuacji finansowej.
Obywatel brytyjski pragnący przejść na emeryturę w Hiszpanii może przede wszystkim potrzebować porady dotyczącej opcji pobytu i związanych z nimi konsekwencji podatkowych. Amerykanin nabywający nieruchomość ze Stanów Zjednoczonych może napotkać problemy związane z finansowaniem, wymianą walut, dokumentacją bankową, udokumentowaniem źródła pochodzenia środków lub reprezentacją na podstawie pełnomocnictw.
W obu przypadkach zrozumienie tych konkretnych szczegółów już od pierwszych rozmów pozwala nam udzielać dokładniejszych informacji oraz odpowiednio koordynować działania zaangażowanych specjalistów.
Dla agencji nieruchomości i deweloperów dywersyfikacja działalności na rynkach międzynarodowych stanowi szansę, wymaga jednak dostosowania podejścia do profilu każdego klienta.
David Fuster, dyrektor firmy Fuster & Associates
„
Na rynku charakteryzującym się mniejszą liczbą transakcji oraz coraz bardziej zróżnicowanymi potrzebami nabywców znajomość ich konkretnej sytuacji prawnej i ekonomicznej może stać się kluczowym czynnikiem wyróżniającym w sektorze nieruchomości.
Dyrektor firmy Fuster & Associates
W Fuster & Associates doradzamy międzynarodowym nabywcom, pośrednikom w obrocie nieruchomościami oraz deweloperom w zakresie transakcji dotyczących nieruchomości na terenie całej Hiszpanii, posiadając biura w Walencji, Teuladzie, Finestrat, La Zenia, Murcji, Los Alcázares oraz San Juan de los Terreros w Almerii.